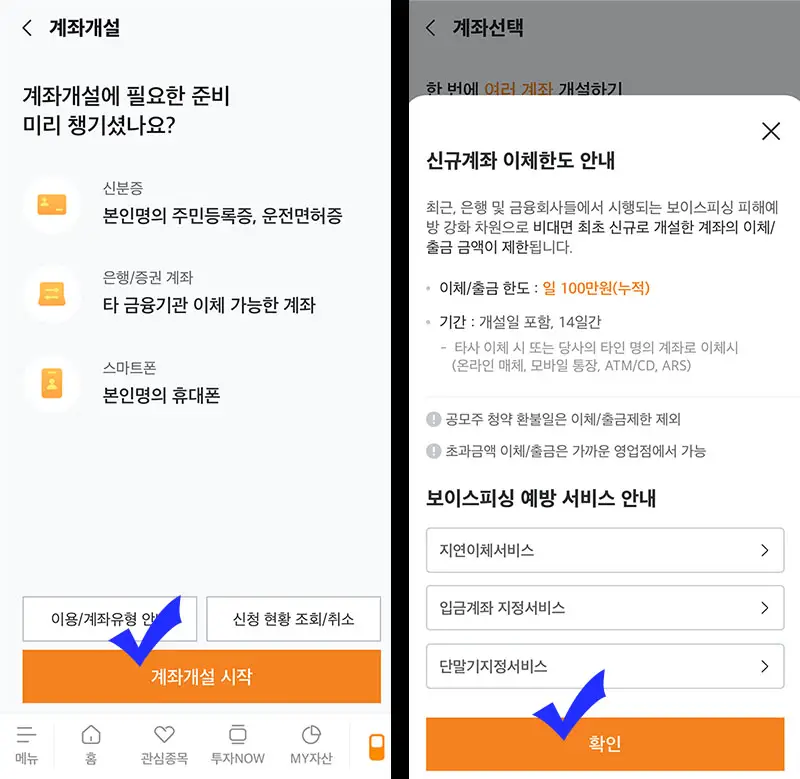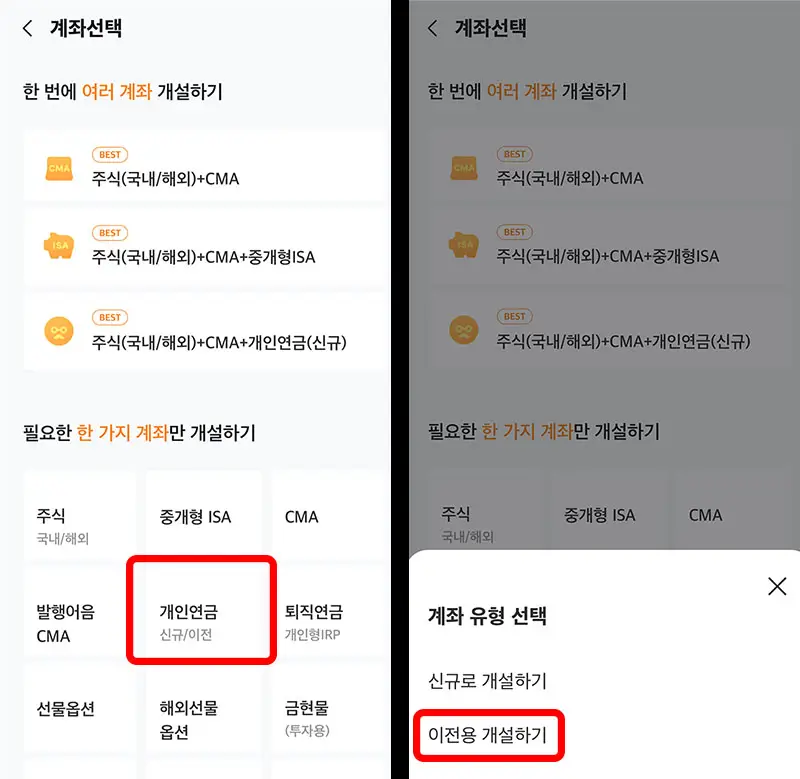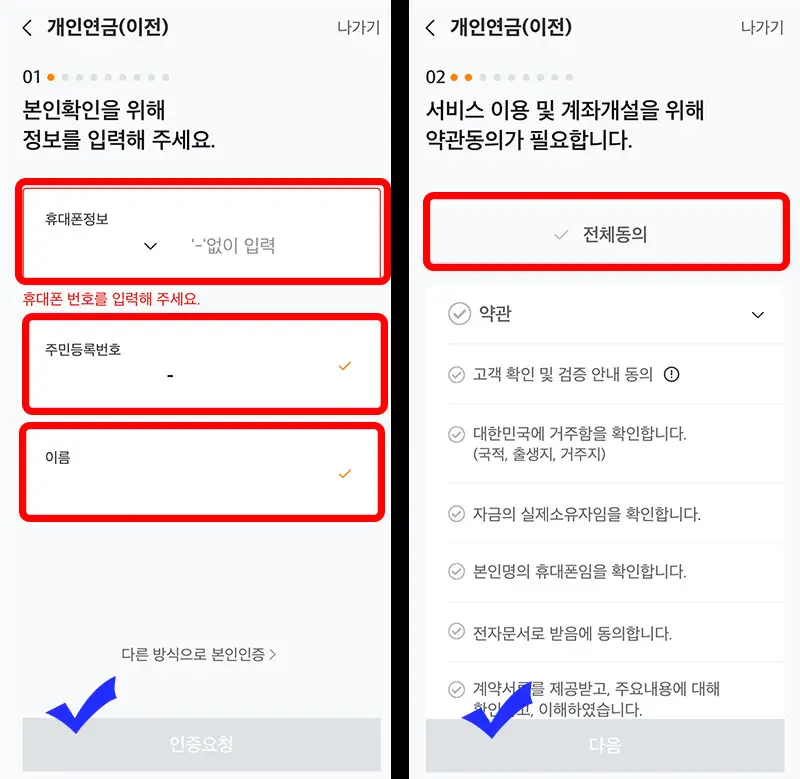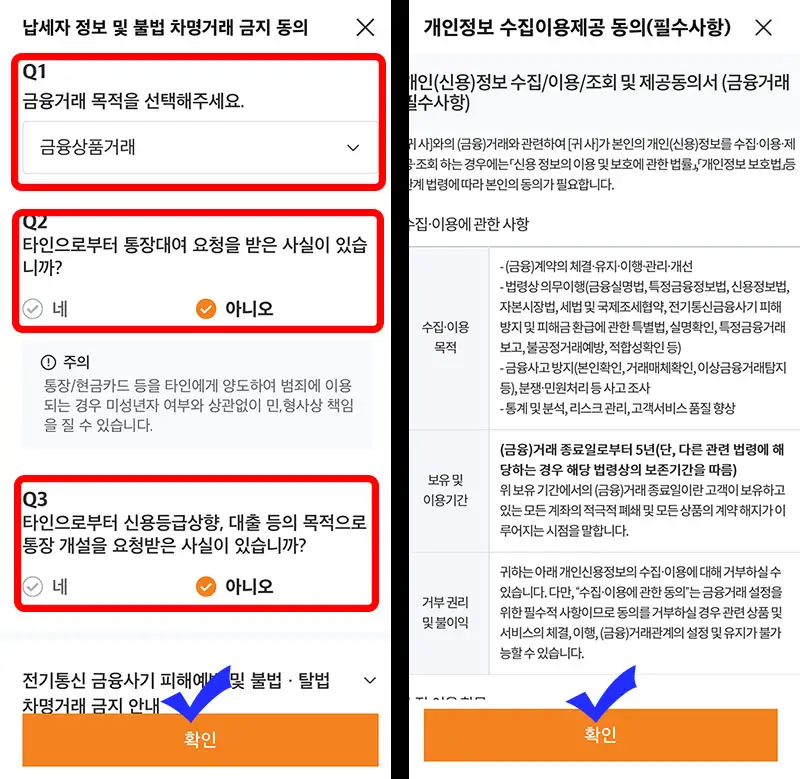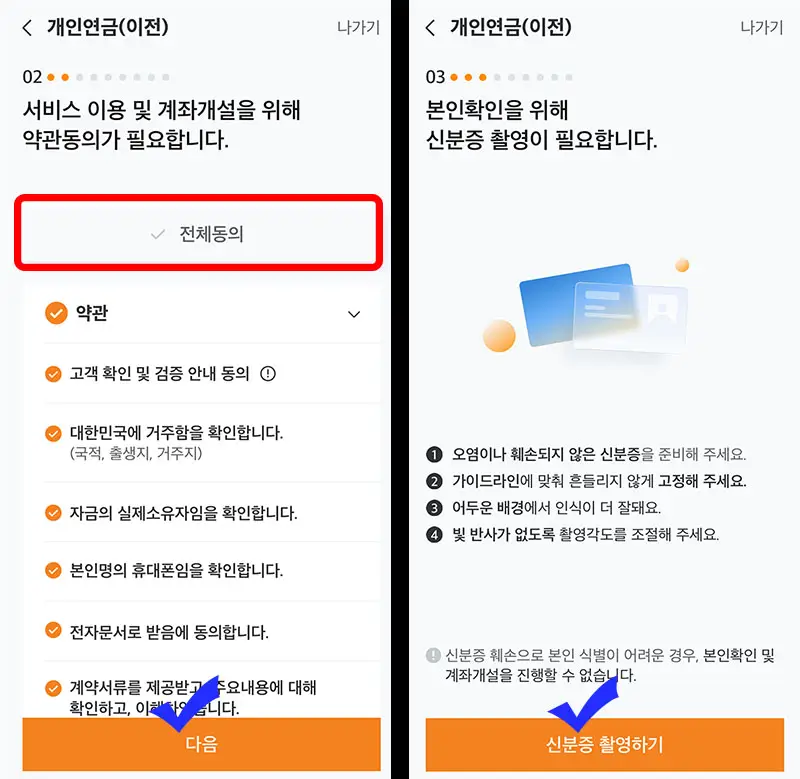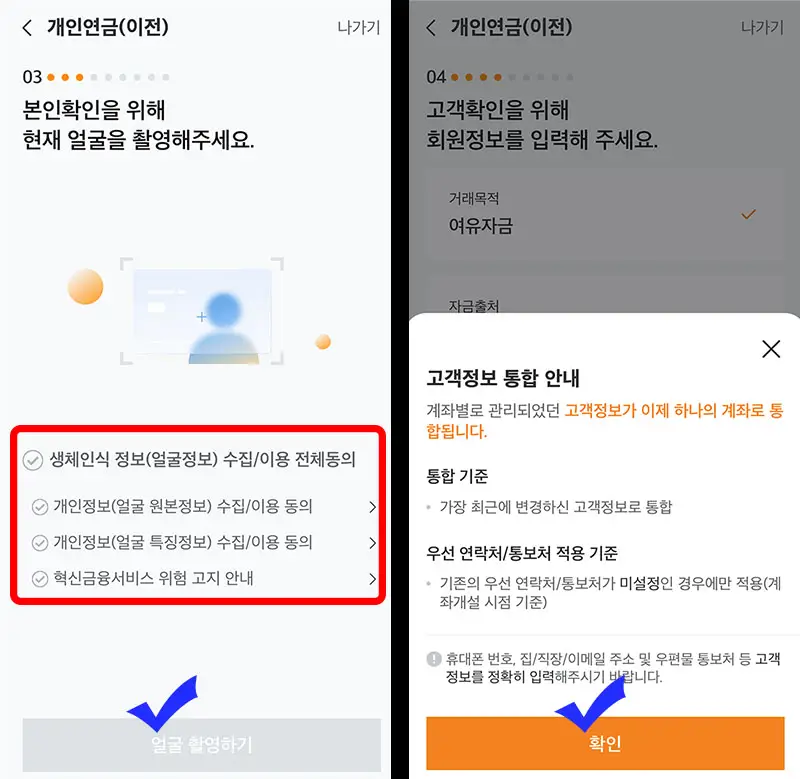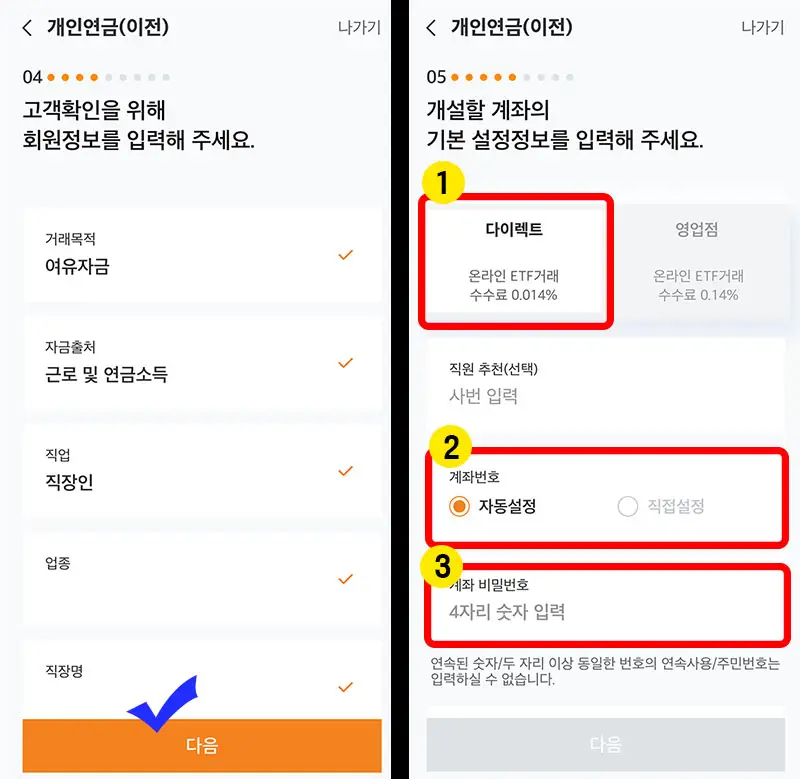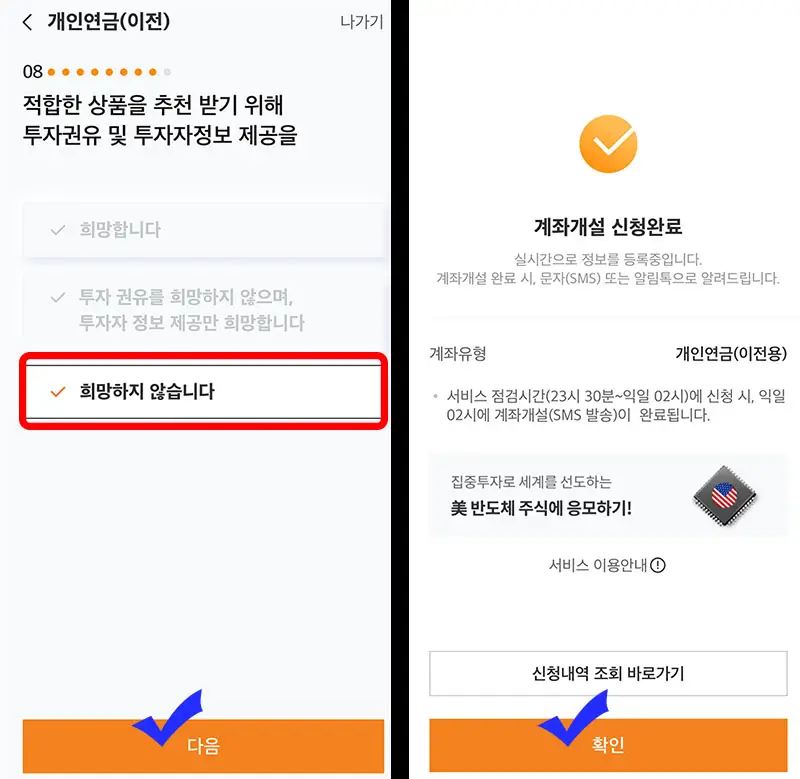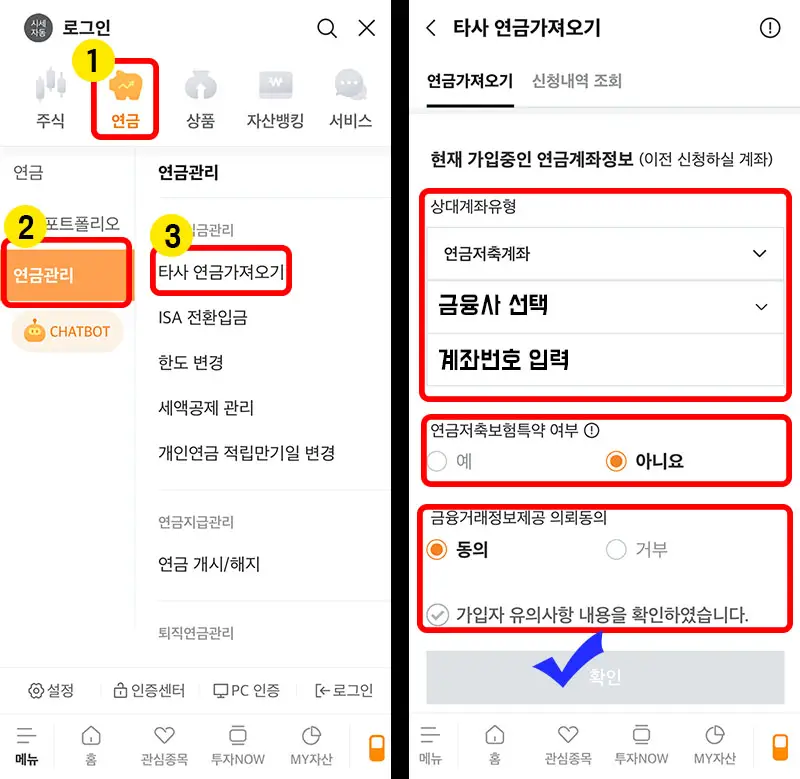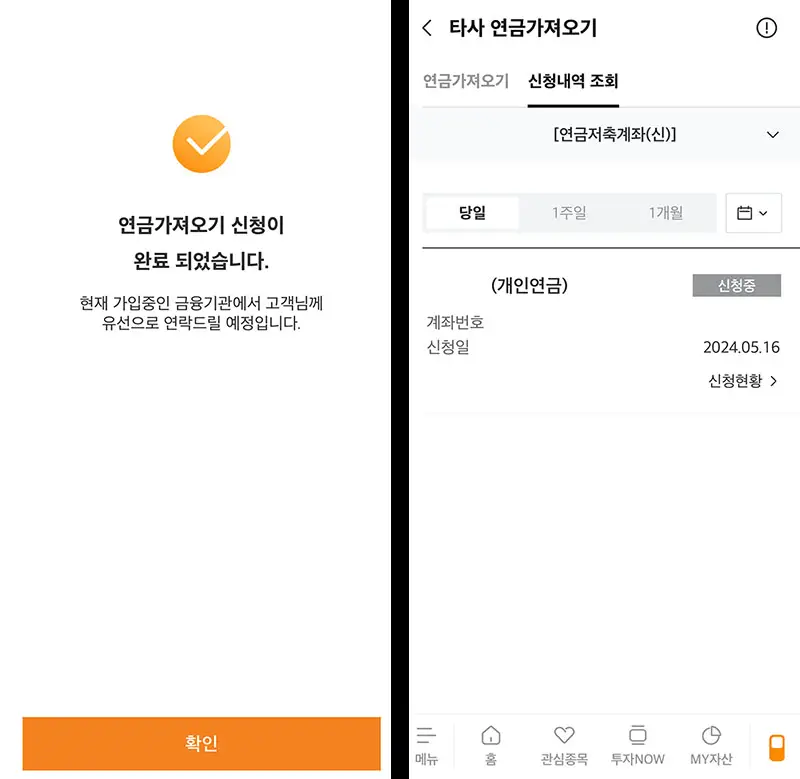
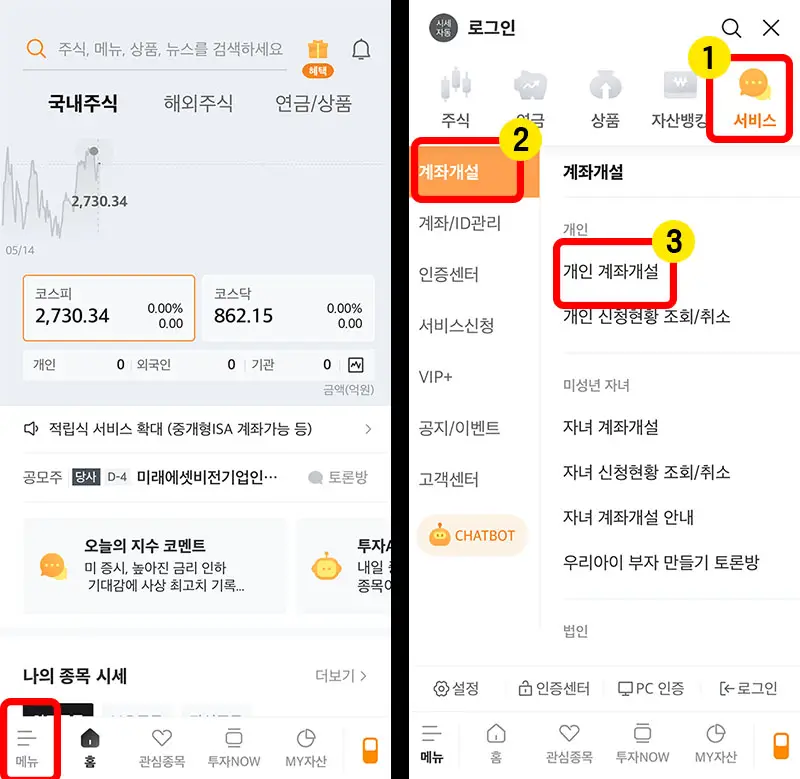
연금저축보험에 가입했는데 수익률이 낮아 연금저축펀드로 갈아타고 싶은 분들, 꽤 많으시죠? 그렇다고 그냥 해지해 버리면 그동안 받은 세금 혜택을 크게 토해 내야 하는데요, 다행히 연금이전 제도를 이용하면 세금 없이 그대로 옮길 수 있습니다. 오늘은 그 방법과 주의할 점을 알아보겠습니다.
핵심만 먼저
연금저축을 해지하면 세액공제받은 돈과 수익에 16.5% 기타소득세가 붙습니다.
연금이전은 해지하지 않고 계좌만 옮기는 제도라 세금이 없습니다.
연금저축신탁·보험·펀드 사이에서만 옮길 수 있고, 일반 연금보험·변액연금은 안 됩니다.
보험은 초기에 떼는 사업비 때문에 옮길 수 있는 금액(해지환급금)이 낸 돈보다 적을 수 있습니다.
새 증권사에 연금저축펀드를 만든 뒤 새 회사에서 이전 신청하면 됩니다.
연금이전 제도란?
연금저축에 넣은 돈은 연 600만 원 한도에서 13.2~16.5% 세액공제를 받습니다. 그런데 중간에 해지하면 16.5%의 기타소득세를 다시 내야 합니다.
상품이 마음에 들지 않을 때마다 이런 손해를 보지 않도록, 해지하지 않고 다른 금융회사의 연금저축으로 계좌를 통째로 옮길 수 있게 한 것이 연금이전 제도입니다. 세금 혜택과 가입 기간도 그대로 이어집니다.
이전하기 전에 확인할 점
1) 옮길 수 있는 상품인가?
연금 상품은 세액공제를 받는 세제적격과, 받지 않는 세제비적격으로 나뉩니다. 연금이전은 세제적격 상품끼리만 가능합니다.
구분 | 상품 | 연금이전 |
|---|---|---|
세제적격 | 연금저축신탁, 연금저축보험, 연금저축펀드 | 서로 이전 가능 |
세제비적격 | 일반 연금보험, 변액연금보험 | 이전 불가 |
상품 이름에 ‘연금저축’이 들어가는지, 연말정산에서 세액공제를 받았는지로 확인할 수 있습니다.
2) 보험이라면 해지환급금 확인
연금저축보험은 가입 초기에 사업비를 떼기 때문에, 옮길 때 넘어가는 금액은 그동안 낸 돈이 아니라 해지환급금 기준입니다. 가입한 지 얼마 안 됐다면 낸 돈보다 꽤 적을 수 있습니다. 보험사 앱이나 고객센터에서 현재 환급금을 먼저 확인하고, 앞으로 기대되는 수익 차이와 비교해 결정하세요. 이미 사업비를 대부분 낸 오래된 계약이라면 옮길 때 손해가 적습니다.
3) 확인 전화는 꼭 받기
이전을 신청하면 기존 금융회사에서 정말 옮길 건지 확인하는 전화가 옵니다. 모르는 번호라고 스팸인 줄 알고 안 받으면 이전이 취소될 수 있으니, 이 기간만큼은 꼭 받으세요.