
이런 생각, 해 본 적 있나요?
월 200만 원이면 버틸 확률이 78.7%래요. 그럼 덜 쓰면 얼마나 오를까요? 100세까지 산다면요? 하나씩 바꿔 다시 분석하지 않아도, 표 한 장에 나와 있어요.
월 150만 원버틸 확률 91.0%
월 200만 원 (지금)버틸 확률 78.7%
월 250만 원버틸 확률 64.0%
직접 해 보기
1처음 조건으로 분석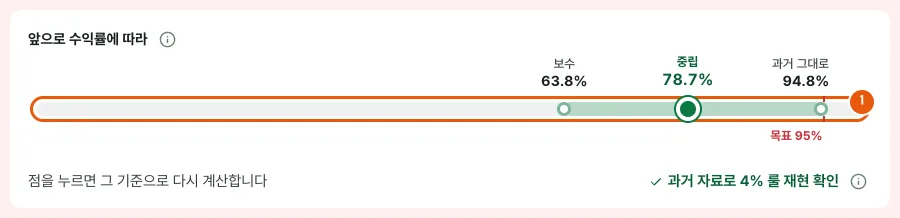
처음 조건(5억, 월 200만 원, 60세부터 90세까지) 그대로 「분석하기」를 눌러요. 답 아래 1 「앞으로 수익률에 따라」 줄에 세 기준의 확률이 함께 나와요.

「보수」 63.8% · 「중립」 78.7% · 「과거 그대로」 94.8%. 앞으로의 수익률을 낮게 볼수록 확률도 낮아요. 점을 누르면 그 기준으로 다시 계산해요.
2표 펼치기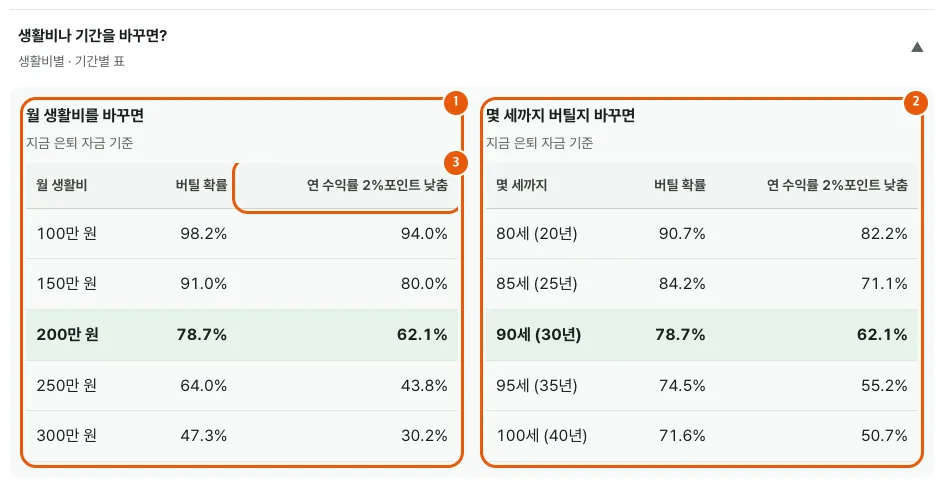
결과 맨 아래 「더 알아보기」에서 「생활비나 기간을 바꾸면?」을 눌러요.

- 1 월 생활비를 바꾸면 — 은퇴 자금과 나이는 그대로 두고 월 생활비만 바꿔요. 초록 줄이 지금 조건이에요.
- 2 몇 세까지 버틸지 바꾸면 — 생활비는 그대로 두고 몇 세까지 버틸지만 바꿔요.
- 3 연 수익률 2%포인트 낮춤 — 앞으로의 수익률이 지금 기준(「중립」)보다 해마다 2%p 낮을 때예요.
3표로 고르기
목표를 95%로 잡으면, 월 100만 원은 98.2%, 월 150만 원은 91.0%예요. 그 사이의 정확한 한도는 「바꾸면 얼마나 달라질까요?」 첫 줄 「생활비를 월 127만 원으로 줄이면」(95.0%)에 나와요.
수익률이 2%p 낮아도 버티려면 표의 가장 적은 월 100만 원도 94.0%로 95%에 못 미쳐요. 기간은 80세까지면 90.7%, 100세까지면 71.6%예요.
이렇게 바꿔 볼 수 있어요
모으는 중이라면, 몇 세에 은퇴하면 될까?무엇이 궁금한가요 → 언제 은퇴할 수 있을까 → 더 알아보기 → 생활비나 은퇴 나이를 바꾸면?화면 열기
월 127만 원으로 다시 계산하려면?바꾸면 얼마나 달라질까요? → 첫 줄 → 이 조건으로 다시 계산 →화면 열기
막혔을 때
- 「생활비와 기간을 바꿔 가며 계산하고 있습니다…」
- 표는 여러 번 계산해서 몇 초 걸려요. 화면을 그대로 두면 채워져요.
- 「계산하지 못했습니다. 다시 분석하기를 눌러 주세요.」
- 조건을 그대로 두고 아래 분석 버튼을 다시 눌러요.
같이 보면 좋은 것
그림과 숫자는 2026-11-21 기준 실제 화면과 시세예요.