
사용법 · 동적 자산배분
동적 자산배분 백테스트, 이렇게 써요
VAA·DAA처럼 매달 추세를 보고 들고 있을 자산을 바꾸는 전략을, 과거 시세로 그대로 따라 했다면 어땠을지 확인해요.
4단계로 따라 하기
「전략과 비중」 탭에서 분석할 전략을 정해요. 처음 열면 VAA가 전략 1 칸에 100% 들어가 있어서, 그대로 분석해도 돼요.
1 「예시로 시작」을 누르면 표가 한 번에 채워져요. 2 줄마다 전략을 고르고 3 칸에 비중(%)을 넣어요. 4 「전략 추가」로 줄을 늘려요.

전략은 두 묶음이에요. 「대표 전략」은 VAA·DAA·BAA·GEM처럼 논문으로 발표된 규칙이고, 「모멘텀」은 종목을 직접 골라 쓰는 기본형이에요. 표 하나로 세 가지를 할 수 있어요.
- 전략 하나 — 한 칸에 한 전략을 100%.
- 비교 — 칸마다 다른 전략을 100%씩. 결과에 나란히 나와요.
- 섞기 — 한 칸에 비중을 나눠 넣어요. 칸마다 합계가 100%가 돼야 해요.
아래는 「두 전략을 반반 섞었다면?」을 누른 모습이에요. 전략 1 칸은 VAA 하나, 전략 2 칸은 GEM 하나, 주황 테두리의 전략 3 칸은 VAA 50%와 GEM 50%를 섞은 거예요. 예시를 넣은 뒤 「넣기 전으로 되돌리기」를 누르면 원래대로 돌아가요.

처음엔 그대로 둬도 돼요. 1 줄 아래 「설정 바꾸기」를 누르면 그 전략의 규칙이 펼쳐져요. 2 대표 전략은 「논문 기본 설정」을 그대로 써요. VAA는 「공격 4개 중 1개 · 방어 3개 중 1개 · 수익률 점수 0 이하면 방어」예요.
3 「자산 구성 편집」에서 공격·방어 자산을 다른 종목으로 바꿀 수 있어요. 바꾸면 「논문 기본과 비교하기」 버튼이 나와 원래 구성과 나란히 볼 수 있어요. 4 「운용 규칙」을 펼치면 매달 무엇을 보고 어떻게 바꾸는지 문장으로 나와요.

「절대모멘텀」·「상대모멘텀」·「듀얼모멘텀」을 고르면 이 자리에 「수익률 관찰 기간」·「투자 후보」·「방어 자산」이 나와서 직접 정해요.
「투자 조건」 탭에서 1 처음 넣는 돈(기본 $10,000)과 2 기간을 정해요. 처음엔 「최대」가 골라져 있어요. 10년보다 짧게 고르면 전략끼리 우열을 가리기엔 짧다는 안내가 나와요. 매달 돈을 더 넣으려면 「추가 납입·인출」을 펼쳐요.

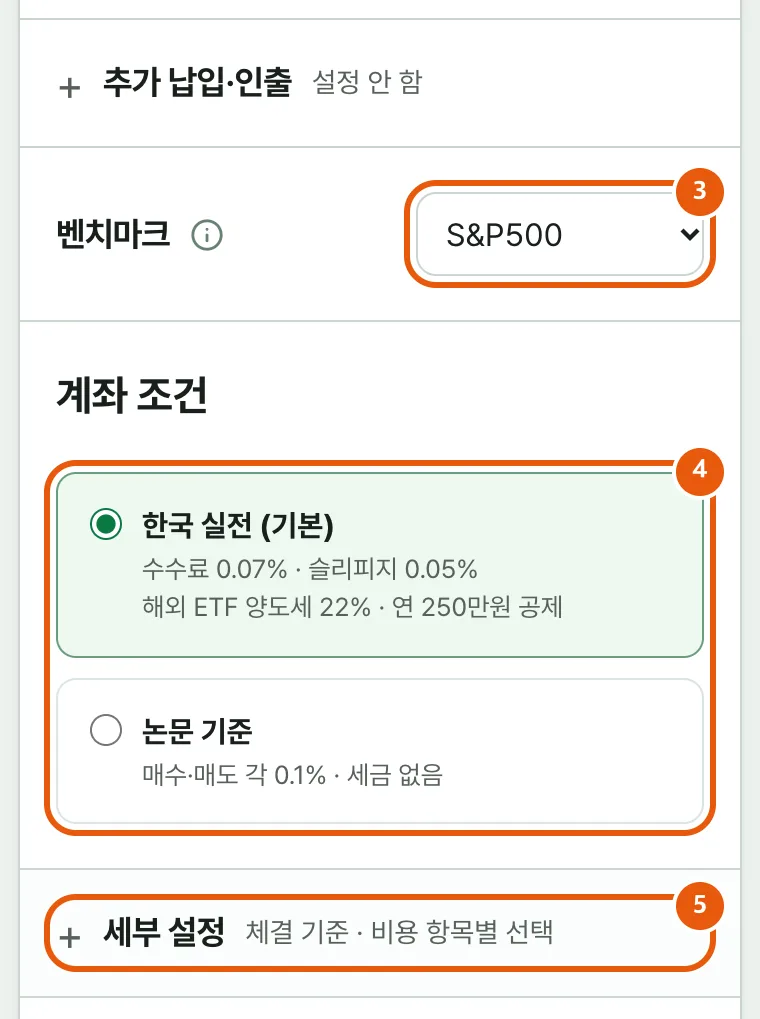
3 「벤치마크」는 결과에서 견줄 기준이에요. 기본은 「S&P500」이고 「60/40 (SPY·BND)」로 바꿀 수 있어요. 4 「계좌 조건」은 수수료와 해외 ETF 양도세를 넣는 「한국 실전」이 기본이에요. 논문과 같은 조건으로 보려면 「논문 기준」을 골라요.
5 「세부 설정」의 「체결 기준」은 신호를 본 달 마지막 날 종가에 샀다고 볼지(「월말 종가 · 논문식」, 기본), 「다음 거래일」에 샀다고 볼지예요. 한국 종목이 들어가면 다음 거래일로만 계산해요.
아래 「분석하기」를 누르면 결과가 나와요. 처음부터 다시 넣으려면 옆의 「전체 초기화」를 눌러요.
결과는 이렇게 봐요

- 1기간과 조건 — 언제부터 언제까지, 어떤 체결·계좌 조건으로 계산했는지예요. 시작일은 전략에 쓰는 종목의 시세가 모두 있는 날부터라서, 처음 열면 2008-07-31부터예요.
- 2한 줄 결론 — S&P500과 비교해 더 벌었는지, 덜 빠졌는지예요. 이번엔 「S&P500보다 덜 벌고, 덜 빠졌습니다」.
- 3세후 CAGR — 비용과 세금을 빼고 1년에 평균 몇 %씩 불었는지예요. VAA는 6.21%, S&P500은 10.72%예요.
- 4MDD — 가장 크게 빠졌을 때의 폭이에요. VAA는 -25.8%, S&P500은 -47.3%. 덜 빠진 대신 덜 벌었는지 함께 봐요.
- 5매매일 — 매달 사고파는 날을 하루씩만 옮겨도 연수익률이 -3.8%p ~ +2.9%p 달라졌다는 뜻이에요. 폭이 넓을수록 운이 섞인 결과예요. 「믿어도 될지 보기 →」를 누르면 아래 탭으로 가요.
- 6「지표 더 보기」 — 최종 자산, 샤프 같은 숫자를 더 펼쳐 봐요.
표 오른쪽의 「비용·세금이 깎은 몫」은 수수료와 세금으로 줄어든 연수익률, 「연 회전율」은 1년에 얼마나 많이 사고팔았는지예요. 휴대폰에서는 표 위 「비용」을 누르면 보여요.
그 아래 상세 분석에서 1 「월별 배분」 탭을 열면 달마다 무엇을 들고 있었는지와 그 이유가 나와요. 「2026년 11월 보유」 줄은 IEF 100%, 이유는 「공격 자산 4개 중 2개의 모멘텀이 0 이하 · 방어 비중 100%」예요. 맨 위 카드는 이 전략이 이번 달에 들고 있을 자산이에요.

2 「믿어도 될까?」 탭은 조건을 조금씩 바꿔 다시 계산해요. 예를 들어 월말 종가 대신 다음 거래일에 샀다면 세후 연 5.4%였어요.

「낙폭」·「연도별 수익률」·「시작 시점」·「매매 내역」 탭은 자산배분과 같아요. 읽는 법은 상세 분석 읽는 법에 있어요.
이런 것도 해 볼 수 있어요
4개 더 보기
이건 다른 메뉴에서
자주 묻는 질문
동적 자산배분은 무엇인가요?
정해 둔 비중을 유지하는 대신, 최근 수익률(모멘텀) 같은 규칙에 따라 매달 들고 있을 자산을 바꾸는 방법입니다. 하락장에서는 채권이나 현금으로 옮겨 큰 손실을 피하려는 목적입니다.
매달 언제 사고팔았다고 계산하나요?
월말 종가로 신호를 정하고, 설정에 따라 그날 종가나 다음 거래일에 자산을 바꾼 것으로 계산합니다. 결과 화면에 어떤 기준인지 함께 표시됩니다.
과거에 좋았던 전략을 따라 하면 되나요?
전략의 규칙은 과거 자료를 보고 만들어져 과거 성과가 실제보다 좋아 보일 수 있습니다. 여러 전략을 함께 보고, 최대 낙폭도 꼭 확인하세요.
전략을 섞으면 어떻게 계산하나요?
섞은 칸은 매달 말 전략끼리의 비중을 처음대로 되돌립니다. 각 전략 안의 매매 비용·세금은 그대로 들어가고, 전략끼리 비중을 맞출 때의 비용·세금은 넣지 않습니다.
이번 달에는 무엇을 들고 있어야 하나요?
각 전략이 지금 고른 자산은 이번 달 신호에서 봅니다. 백테스트 결과의 「월별 배분」 탭 맨 위에도 그 전략의 이번 달 보유 자산이 나옵니다.
관련 글: 자산배분 전략의 개념 - 정적 자산배분과 동적 자산배분 · 진정한 분산투자란 무엇일까? · 투자의 적! 최대손실률(MDD)에 대해 알아보자
그림과 숫자는 2026-11-20 기준 실제 화면과 시세예요.